Ceny pelletu 2026 ponownie stały się poważnym problemem dla gospodarstw domowych korzystających z tego paliwa. We wrześniu tona pelletu klasy A1 kosztuje już często ponad 2000 zł, a w części ofert zbliża się do 2500 zł. Jednocześnie sezon grzewczy jeszcze się na dobre nie rozpoczął. To właśnie dlatego tegoroczne podwyżki budzą większe obawy niż zwykły jesienny wzrost cen opału.
Nie ma jednak jednej ceny pelletu obowiązującej w całej Polsce. Różnice między producentami, składami opału, marketami i sprzedażą bezpośrednią sięgają kilkuset złotych na tonie. Znaczenie ma również sposób zakupu. Inaczej wygląda cena pełnej palety, inaczej pojedynczych worków, a jeszcze inaczej oferta z transportem.
Problem jest szerszy niż aktualny cennik. Polska ma coraz więcej kotłów spalających pellet, natomiast krajowa podaż surowca nie rośnie w podobnym tempie. UOKiK wskazuje właśnie na tę nierównowagę jako główną przyczynę obecnych podwyżek. Według danych urzędu z kotłów na pellet i drewno korzysta już około 450 tys. gospodarstw domowych. To ponad 90 tys. więcej niż w 2023 r.
Pytanie na najbliższe miesiące brzmi więc nie tylko „ile kosztuje pellet?”, ale przede wszystkim: jak wysoko może dojść jego cena, kiedy do obecnego popytu dołączy pełne zapotrzebowanie sezonu grzewczego?
Ile naprawdę kosztuje pellet we wrześniu 2026 roku?
Na początku września ceny pelletu są już wyraźnie wyższe niż poziomy, które jeszcze niedawno można było znaleźć poza sezonem grzewczym. Jednocześnie rozpiętość ofert jest na tyle duża, że podawanie jednej liczby jako „ceny pelletu w Polsce” byłoby mylące.
Monitoring PelletRadar z 10 września pokazuje medianę sześciu monitorowanych ofert pelletu klasy A1 na poziomie 2359 zł za tonę. Najtańsza obserwowana oferta wynosiła 2051 zł/t. Dane serwisu obejmują sprzedaż detaliczną i są przeliczane do ceny za tonę, dlatego pozwalają przede wszystkim obserwować kierunek zmian, a nie wyznaczać oficjalną cenę rynkową.
Podobny obraz pokazuje monitoring Ogrzeje.pl. 8 września średnia cena tony pelletu drzewnego klasy A1 wynosiła 2422 zł. W tym przypadku analizowane są ceny pelletu workowanego w opakowaniach 15 kg przy zakupie palety.
Jeszcze większy rozrzut widać przy porównaniu różnych kanałów sprzedaży. Według zestawienia Muratora na początku września dobrej jakości pellet kupowany u producentów lub dystrybutorów kosztował zwykle około 2000–2500 zł/t. W marketach budowlanych ceny pojedynczych worków odpowiadały natomiast mniej więcej 2150–2670 zł za tonę.
Różnica ma znaczenie. Przy zakupie kilku ton nawet 300–400 zł różnicy na tonie przekłada się na ponad tysiąc złotych w całym sezonie.
Warto również zwracać uwagę na wagę palety. Standardowa paleta może zawierać 65 worków po 15 kg, czyli 975 kg, a nie pełną tonę. Oferta oznaczona jako „2500 zł za paletę” nie oznacza więc 2500 zł za 1000 kg. Przy porównywaniu cen trzeba przeliczyć wszystko na kilogram lub tonę.
Nie zmienia to jednak najważniejszego faktu: rynek wchodzi we wrzesień z ceną wyraźnie powyżej 2000 zł/t, a zapotrzebowanie sezonowe dopiero zaczyna rosnąć.
To jest znacznie ważniejsza informacja niż pojedyncza oferta za 2050, 2350 czy 2650 zł.
Dlaczego pellet tak mocno podrożał?
Obecna sytuacja nie wygląda jak typowy przypadek, w którym jeden producent podniósł cenę, a pozostali szybko zrobili to samo. UOKiK przeanalizował rynek pelletu właśnie pod kątem przyczyn podwyżek i nie wskazał praktyk ograniczających konkurencję jako źródła problemu.
Według urzędu główną przyczyną jest rosnący popyt przy jednoczesnym ograniczeniu podaży surowca drzewnego.
To rozróżnienie jest istotne, ponieważ pellet nie jest paliwem, którego produkcję można dowolnie zwiększyć z miesiąca na miesiąc.
Wysokiej jakości pellet A1 powstaje przede wszystkim z trocin oraz innych pozostałości powstających podczas obróbki drewna. Producent potrzebuje więc odpowiedniego surowca w odpowiedniej ilości i jakości. Nie wystarczy samo zwiększenie mocy produkcyjnych zakładu. Jeżeli brakuje trocin, dodatkowa linia produkcyjna nie rozwiąże problemu.
Tymczasem liczba odbiorców rośnie.
W 2025 r. około 77 proc. wniosków o dofinansowanie wymiany źródeł ciepła w programie „Czyste Powietrze” dotyczyło kotłów na pellet i drewno. Jednocześnie liczba gospodarstw korzystających z takich urządzeń wzrosła do około 450 tys.
Każdy nowy kocioł oznacza nie tylko jednorazową inwestycję. Oznacza również kolejne zapotrzebowanie na paliwo w każdym następnym sezonie.
To właśnie dlatego obecna sytuacja ma charakter strukturalny.
Na cenę gotowego produktu wpływa cały łańcuch dostaw. Najpierw trzeba pozyskać odpowiedni surowiec. Później producent musi go przetworzyć, wysuszyć i sprasować. Dochodzą koszty energii, transportu oraz magazynowania.
Ograniczenie któregokolwiek z tych elementów może zwiększyć cenę końcową.
W przypadku pelletu szczególne znaczenie ma dostępność produktów ubocznych przemysłu drzewnego. UOKiK zwraca uwagę między innymi na zmniejszenie sprzedaży drewna przez Lasy Państwowe oraz ograniczoną dostępność surowca potrzebnego do produkcji pelletu.
Nie oznacza to jednak, że każda zmiana sprzedaży drewna przekłada się bezpośrednio na identyczną zmianę produkcji pelletu. Rynek jest bardziej złożony. Istotne są również dostawy z tartaków, struktura krajowego przemysłu drzewnego oraz import surowców i gotowego pelletu.
W praktyce mamy więc kilka nakładających się na siebie zjawisk.
Rosnąca liczba kotłów zwiększa popyt. Ograniczona dostępność surowca ogranicza możliwość szybkiego zwiększenia podaży. A zbliżający się sezon grzewczy dodatkowo zwiększa zapotrzebowanie.
To połączenie tłumaczy, dlaczego ceny zaczęły rosnąć jeszcze przed rozpoczęciem właściwego sezonu.
Najważniejszy problem pojawi się dopiero zimą
Wrześniowa cena jest ważnym punktem odniesienia, ale sama w sobie nie mówi jeszcze, gdzie znajdzie się rynek w styczniu czy lutym.
Największe znaczenie będzie miała relacja pomiędzy faktycznym zużyciem pelletu a dostępnymi zapasami.
Jeżeli jesienią większość odbiorców uzupełni zapasy, a producenci i dystrybutorzy będą dysponowali wystarczającą ilością paliwa, ceny mogą przestać gwałtownie rosnąć. Rynek znajdzie wtedy nowy poziom równowagi.
Znacznie trudniejszy scenariusz pojawi się wtedy, gdy popyt okaże się większy od oczekiwań. Właściciele kotłów będą kupowali więcej pelletu, a jednocześnie producenci nie będą mogli odpowiednio szybko zwiększyć dostaw.
Wtedy cena zaczyna pełnić dodatkową funkcję. Nie tylko odzwierciedla koszt produkcji. Ogranicza również popyt.
To klasyczny mechanizm rynku. Jeżeli dostępnego produktu jest za mało, jego cena rośnie do momentu, w którym część odbiorców ograniczy zakupy, znajdzie tańszą alternatywę albo przesunie zakup w czasie.
W przypadku ogrzewania domu możliwości takiej reakcji są jednak ograniczone. Osoba posiadająca kocioł pelletowy potrzebuje paliwa wtedy, gdy temperatura spada. Nie może całkowicie zrezygnować z zakupu tylko dlatego, że cena wzrosła.
Dlatego rynek pelletu może reagować na niedobór znacznie gwałtowniej niż rynek wielu innych produktów.
Warto też pamiętać o jednym ograniczeniu. Wysoka cena nie gwarantuje natychmiastowego wzrostu podaży. Budowa nowych mocy produkcyjnych, pozyskanie surowca czy zmiana łańcucha dostaw wymagają czasu. Jeżeli niedobór pojawi się w środku sezonu, producent nie rozwiąże go w ciągu kilku dni.
Z punktu widzenia konsumenta najważniejsze pytanie brzmi więc: czy obecny poziom około 2300–2400 zł/t jest już ceną sezonową, czy dopiero punktem wyjścia do kolejnych wzrostów?
Na to pytanie nie da się odpowiedzieć wyłącznie na podstawie wrześniowego cennika. Trzeba spojrzeć na podaż, zapasy, liczbę użytkowanych kotłów oraz możliwy przebieg sezonu grzewczego.
I właśnie te czynniki zdecydują o tym, gdzie znajdzie się granica cenowa pelletu w sezonie 2026/2027.
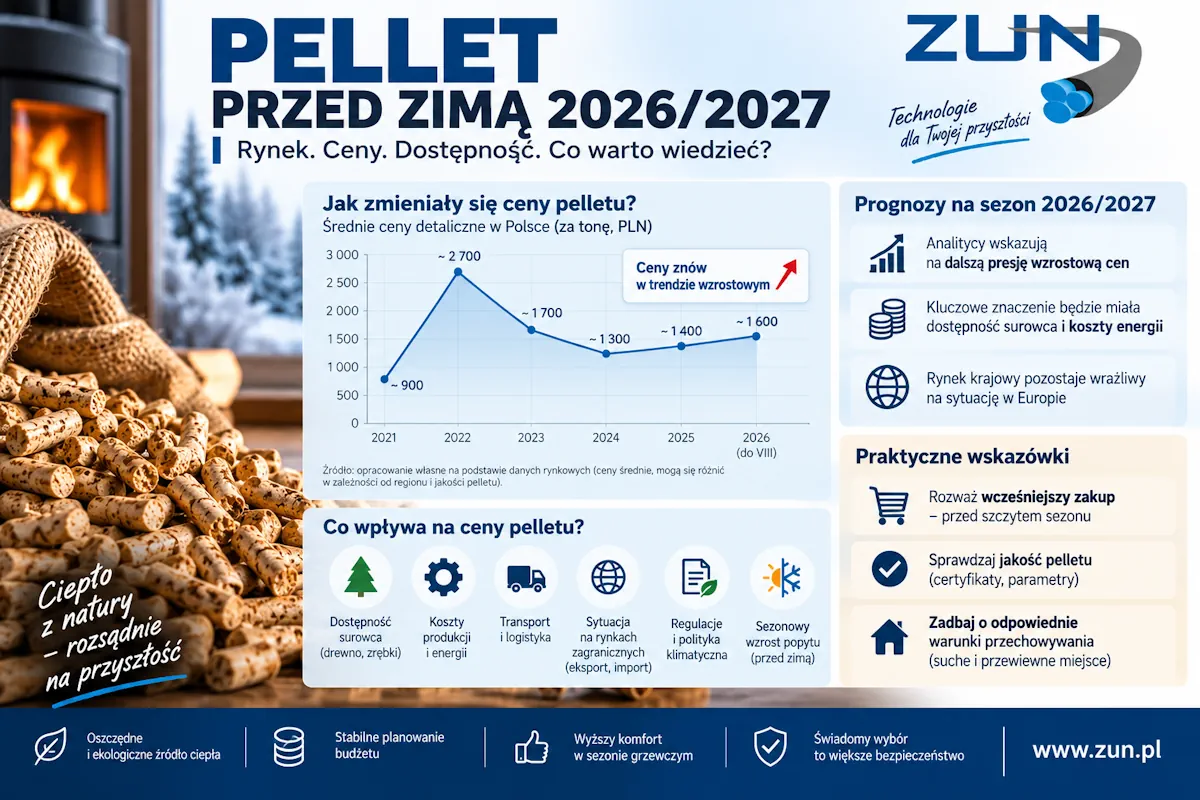
Co zdecyduje o cenie pelletu zimą 2026/2027?
Trzecim czynnikiem będzie pogoda. To właśnie temperatura w sezonie grzewczym w dużej mierze zdecyduje, jak szybko gospodarstwa będą zużywać zgromadzone zapasy.
Jeżeli sezon 2026/2027 okaże się łagodny, część obecnego popytu może zostać rozłożona w czasie. Zużycie pelletu będzie niższe, a presja na producentów i dystrybutorów może być mniejsza. W takim scenariuszu wrześniowe ceny mogą okazać się relatywnie wysokim poziomem, z którego rynek nie będzie już musiał znacząco rosnąć.
Jeżeli natomiast pojawi się dłuższy okres niskich temperatur, sytuacja może zmienić się bardzo szybko. Właściciele kotłów będą jednocześnie zwiększać zużycie paliwa, a część z nich będzie musiała ponownie uzupełniać zapasy. Przy ograniczonej podaży może to wywołać dodatkową presję cenową.
Istotny będzie również import pelletu. Jeżeli krajowa produkcja nie będzie w stanie pokryć zapotrzebowania, większa ilość paliwa z zagranicy może zwiększyć dostępność produktu na rynku i ograniczyć wzrost cen. Jeżeli jednak import okaże się niewystarczający albo jego koszt będzie wysoki, nie będzie stanowił skutecznego zabezpieczenia przed niedoborem.
Dlatego w środku sezonu warto obserwować nie tylko ceny w sklepach. Znacznie więcej może powiedzieć dostępność pelletu, czas realizacji zamówień, wielkość ofert oraz różnice cenowe pomiędzy producentami i dystrybutorami.
Jeżeli ceny będą rosły jednocześnie ze spadkiem dostępności produktu, będzie to znacznie silniejszy sygnał niż sama podwyżka cennika.
Podaż surowca pozostaje kluczowym ograniczeniem
Pellet powstaje przede wszystkim z produktów ubocznych przemysłu drzewnego. Dla producenta szczególnie istotna jest więc dostępność odpowiednich trocin i pozostałości po obróbce drewna.
Jeżeli surowca jest mniej, konkurencja między producentami rośnie. W takiej sytuacji sama gotowość do zwiększenia produkcji nie wystarczy. Fabryka musi mieć czym produkować.
UOKiK wskazuje na ograniczenie podaży surowca drzewnego jako jeden z podstawowych czynników odpowiadających za wzrost cen pelletu. Urząd zwraca również uwagę na zmiany w sprzedaży drewna przez Lasy Państwowe. Nie należy jednak utożsamiać tych dwóch zjawisk wprost. Na rynek pelletu wpływają również dostawy z przemysłu drzewnego oraz import.
Istotne będzie więc nie tylko to, ile pelletu znajduje się obecnie w magazynach. Równie ważne będzie to, czy producenci będą mogli regularnie uzupełniać zapasy przez całą zimę.
Pogoda może zmienić sytuację w kilka tygodni
Pogoda jest czynnikiem, którego nie da się wiarygodnie włączyć do dzisiejszej prognozy cenowej na cały sezon.
Można natomiast wskazać mechanizm. Dłuższy okres mrozów zwiększy zużycie pelletu, a tym samym przyspieszy sprzedaż zapasów. Jeżeli podaż nie nadąży za tym wzrostem, presja na ceny będzie rosła.
Odwrotna sytuacja również jest możliwa. Ciepła zima ograniczy zużycie paliwa. Dystrybutorzy będą wolniej pozbywać się zapasów, a presja zakupowa gospodarstw domowych będzie mniejsza.
Dlatego przy prognozowaniu cen pelletu nie ma sensu podawać jednej liczby bez określenia warunków. Ten sam rynek może zachować się zupełnie inaczej podczas łagodnej i mroźnej zimy.
Gdzie może dojść cena pelletu?
Przy obecnych danych rozsądniej mówić o przedziałach niż o jednej prognozie. We wrześniu 2026 r. monitoring rynku pokazuje poziom około 2,3–2,4 tys. zł za tonę dla pelletu A1, przy wyraźnie większym rozrzucie poszczególnych ofert.
Nie ma jednak wystarczających danych, aby uczciwie stwierdzić, że w styczniu pellet będzie kosztował dokładnie określoną kwotę. Taką prognozę należałoby oprzeć na założeniach dotyczących pogody, zapasów, podaży surowca oraz importu. Część tych zmiennych pozostaje obecnie nieznana.
Można natomiast określić poziomy ryzyka.
Jeżeli podaż pozostanie wystarczająca, a sezon okaże się łagodny, ceny mogą utrzymać się stosunkowo blisko obecnych poziomów. W takim wariancie wzrost pozostanie przede wszystkim efektem zwiększonego popytu przed sezonem.
Przy typowym sezonie grzewczym presja będzie większa. Wtedy poziom około 2500–3000 zł/t można traktować jako zakres, którego rynek nie powinien być w stanie wykluczyć. Nie jest to prognoza średniej ceny krajowej, lecz analityczny przedział możliwy przy utrzymaniu obecnych problemów z podażą i normalnym sezonowym wzroście popytu.
Znacznie wyższe ceny wymagałyby już wystąpienia dodatkowych czynników. Potrzebne byłoby jednocześnie zwiększone zużycie, ograniczona dostępność paliwa oraz problemy z uzupełnianiem zapasów.
Dlatego poziomy wyraźnie przekraczające 3000 zł/t należy traktować jako scenariusz niedoboru, a nie podstawową prognozę na sezon 2026/2027.
To ważne również z punktu widzenia odbiorcy. Cena 3000 zł/t nie pojawi się automatycznie tylko dlatego, że rozpoczyna się zima. Musi powstać konkretna nierównowaga pomiędzy popytem i dostępną podażą.
Czy rynek może uniknąć kolejnej fali podwyżek?
Tak, ale nie wystarczy samo ograniczenie popytu. Rynek potrzebuje odpowiedniej podaży.
Jednym z mechanizmów może być zwiększenie importu. Jeżeli krajowa produkcja nie będzie w stanie pokryć zapotrzebowania, dodatkowy pellet z zagranicy może zwiększyć dostępność paliwa i ograniczyć presję cenową.
Znaczenie będzie miała również sytuacja na rynku surowca. Jeżeli producenci będą mogli regularnie pozyskiwać trociny i inne pozostałości z obróbki drewna, łatwiej będzie im utrzymać produkcję na odpowiednim poziomie.
Nie można też pomijać reakcji samych odbiorców. Przy wysokich cenach część gospodarstw może ograniczyć zużycie poprzez obniżenie temperatury w budynku, poprawę regulacji instalacji albo wcześniejsze zakupy poza okresem największego popytu. Skala tego efektu jest jednak trudna do oszacowania.
Ważnym elementem pozostanie również polityka dotycząca rynku drewna. UOKiK wskazuje, że zmiany podaży drewna mają znaczenie dla dostępności surowca wykorzystywanego między innymi przez producentów pelletu.
Nie oznacza to jednak, że jedna decyzja administracyjna automatycznie obniży cenę pelletu. Rynek jest zależny od całego łańcucha dostaw, od surowca przez produkcję i logistykę aż po sprzedaż detaliczną.
Co z ceną pelletu po sezonie?
Wysoka cena zimą nie musi utrzymać się przez cały kolejny rok. Jeżeli po sezonie zapotrzebowanie spadnie, a producenci odbudują zapasy, presja cenowa może się zmniejszyć.
To również pokazuje, dlaczego porównywanie pojedynczych cen z różnych miesięcy może prowadzić do błędnych wniosków. Pellet jest paliwem sezonowym. Popyt nie rozkłada się równomiernie przez cały rok.
Obecny problem ma jednak dodatkowy wymiar. Liczba gospodarstw korzystających z kotłów na pellet i drewno wzrosła w ostatnich latach, a więc kolejne sezony rozpoczynają się z większym strukturalnym zapotrzebowaniem niż wcześniej. UOKiK szacuje obecnie tę grupę na około 450 tys. gospodarstw.
Jeżeli podaż nie będzie rosła odpowiednio szybko, rynek pozostanie podatny na podobne skoki cen również w kolejnych latach.
Dlatego obecny wzrost cen warto traktować nie tylko jako problem jednego sezonu. To również sygnał, że rynek pelletu w Polsce musi zmierzyć się z rosnącym popytem i ograniczeniami po stronie podaży.
W ostatniej części zbierzemy dane i wnioski w jedną odpowiedź: gdzie rzeczywiście może znajdować się granica cen pelletu w sezonie 2026/2027 i czego nie można dziś uczciwie przewidzieć.
Czy pellet może tej zimy kosztować 3000 zł za tonę?
Przy obecnych danych nie ma podstaw, aby traktować jedną konkretną kwotę jako pewną prognozę. Można jednak określić przedziały, w których rynek może się poruszać przy różnych warunkach.
Punktem wyjścia jest wrzesień. Aktualne zestawienia pokazują około 2359–2422 zł/t dla monitorowanych ofert pelletu A1. Jednocześnie na rynku nadal można znaleźć oferty w okolicach 2000–2200 zł/t, a w sprzedaży detalicznej pojedynczych worków ceny przekraczają 2600 zł/t.
To oznacza, że rynek nie potrzebuje ogromnego wzrostu, aby cena detaliczna przekroczyła 2500 zł/t. Taki poziom jest już osiągany w części ofert.
Znacznie ciekawsze jest pytanie o poziom 3000 zł/t.
Aby średnia cena rynku doszła tak wysoko, potrzebny byłby wyraźny wzrost presji popytowej przy jednoczesnym problemie z uzupełnianiem podaży. Sam fakt rozpoczęcia sezonu grzewczego nie wystarczy. Musiałby wystąpić rzeczywisty niedobór lub przynajmniej obawa przed jego wystąpieniem.
Taki scenariusz nie jest obecnie podstawowym wariantem, ale nie można go wykluczyć. UOKiK wskazuje, że problem niedopasowania podaży do popytu ma charakter systemowy i z dużym prawdopodobieństwem będzie widoczny również w najbliższym sezonie.
Dlatego za rozsądne należy uznać rozdzielenie dwóch pojęć: możliwej ceny w pojedynczych ofertach oraz poziomu, który stałby się typową ceną rynkową. Przekroczenie 3000 zł/t w pojedynczych sprzedażach jest czymś zupełnie innym niż średnia cena całego rynku na takim poziomie.
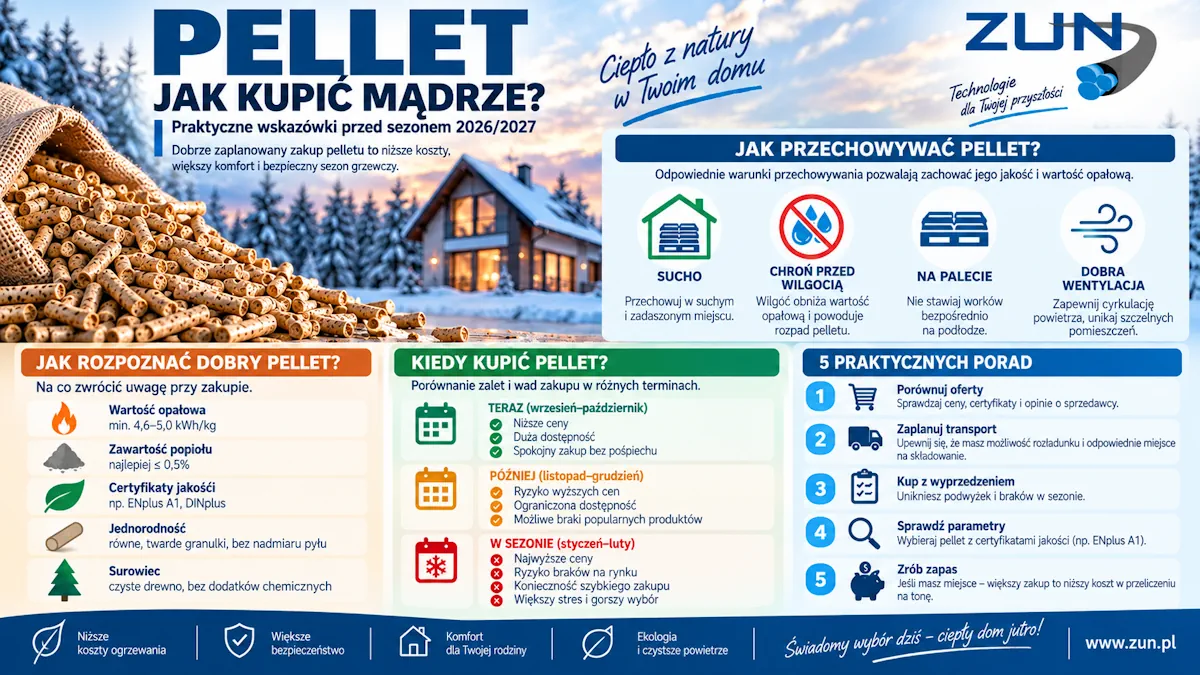
Co może zrobić rząd?
Wysokie ceny pelletu zwróciły uwagę administracji państwowej już w trakcie 2026 r. UOKiK przeanalizował rynek i wskazał, że problem nie wynika z wykrytej zmowy producentów czy sprzedawców. Według urzędu źródłem problemu jest przede wszystkim nierównowaga pomiędzy popytem a podażą.
To ogranicza możliwości bezpośredniej ingerencji w ceny. Państwo nie może po prostu nakazać producentom sprzedaży pelletu po określonej cenie, jeżeli nie zachodzi naruszenie prawa konkurencji.
UOKiK wskazuje natomiast dwa obszary, w których administracja ma realne możliwości działania. Ministerstwo Energii może analizować zużycie pelletu przez przedsiębiorstwa energetyczne i ciepłownicze, natomiast Ministerstwo Klimatu i Środowiska ma wpływ na kwestie związane z podażą surowca drzewnego oraz nadzorem nad Lasami Państwowymi.
To ważne, ponieważ najskuteczniejszym sposobem ograniczenia presji cenowej jest zwiększenie dostępności produktu, a nie administracyjne ustalanie jego ceny.
Problem nie zniknie jednak od jednej decyzji. Nawet zwiększenie dostępności drewna nie oznacza natychmiastowego pojawienia się większej ilości pelletu w magazynach. Produkcja, transport i dystrybucja wymagają czasu.
Dodatkowym czynnikiem pozostaje unijne rozporządzenie EUDR. UOKiK wskazuje, że związane z nim ograniczenie dostępności trocin może w przyszłości zwiększać presję na ceny. Terminy stosowania poszczególnych obowiązków przypadają na koniec 2026 r. i połowę 2027 r.
Nie należy jednak przypisywać EUDR całego obecnego wzrostu cen. Wrześniowa sytuacja jest przede wszystkim konsekwencją obecnej relacji podaży i popytu. Wpływ nowych regulacji może mieć większe znaczenie dla kolejnych miesięcy i następnych sezonów.
Gdzie więc znajduje się granica?
Na podstawie dostępnych dzisiaj danych nie ma podstaw, aby stwierdzić, że przeciętna cena pelletu w Polsce zimą 2026/2027 osiągnie 4000 czy 5000 zł/t.
Można natomiast uznać, że przekroczenie 2500 zł/t w sprzedaży detalicznej nie byłoby niczym zaskakującym. Taki poziom już pojawia się w aktualnych ofertach, a sezonowy wzrost popytu dopiero się rozpędza.
Poziom około 3000 zł/t wymagałby już większej presji na rynku. Nie jest to scenariusz bazowy, ale przy ograniczonej podaży i wyraźnie zwiększonym zapotrzebowaniu zimą nie można go całkowicie odrzucić.
Jeszcze wyższe ceny wymagałyby znacznie poważniejszego zaburzenia rynku. Musiałby pojawić się realny problem z dostępnością paliwa, a nie tylko sezonowy wzrost popytu.
To prowadzi do najważniejszego wniosku. Nie ma dziś jednej magicznej granicy ceny pelletu. Granicę wyznaczy dostępność paliwa. Jeżeli producenci utrzymają dostawy, a zima nie spowoduje gwałtownego wzrostu zużycia, obecne ceny mogą pozostać względnie stabilne. Jeżeli natomiast pojawi się niedobór, cena może rosnąć znacznie szybciej niż koszty samej produkcji.
I właśnie dlatego tegoroczny sezon będzie dobrym testem dla polskiego rynku pelletu. Liczba gospodarstw korzystających z tego paliwa wzrosła, natomiast podaż nie nadążyła za tym wzrostem. UOKiK ocenia, że podobne problemy mogą wystąpić również w najbliższym sezonie.
Nie wiadomo więc, czy pellet zimą będzie kosztował 2500, 3000 czy więcej złotych za tonę. Wiadomo natomiast, dlaczego ryzyko dalszych wzrostów jest dziś większe niż kilka lat temu.
Podsumowanie
Rynek pelletu w Polsce wchodzi w sezon 2026/2027 z wysokiego poziomu cenowego. We wrześniu monitorowane ceny pelletu A1 oscylują w okolicach 2,3–2,4 tys. zł/t, przy czym konkretne oferty mogą być zarówno niższe, jak i wyraźnie wyższe.
Najważniejszym problemem pozostaje nierównowaga pomiędzy rosnącym popytem a ograniczoną podażą surowca. Liczba gospodarstw korzystających z kotłów na pellet i drewno wzrosła do około 450 tys., a UOKiK wskazuje, że krajowa produkcja nie nadąża za potrzebami rynku.
Dlatego najbliższe miesiące będą zależały przede wszystkim od rzeczywistego zużycia pelletu, dostępności surowca, poziomu zapasów i możliwości uzupełniania dostaw.
3000 zł/t nie jest dziś prognozą, którą można uznać za pewną. 4000 czy 5000 zł/t tym bardziej. Są to poziomy wymagające znacznie większego zaburzenia rynku niż to, które obserwujemy obecnie.
Jednocześnie trudno oczekiwać, że pellet szybko wróci do cen, które jeszcze niedawno wydawały się normalne. Rynek ma dziś znacznie większy popyt i ograniczoną podaż. Dopóki ta relacja się nie zmieni, ceny pelletu pozostaną podatne na kolejne skoki.
I to właśnie jest najważniejsza informacja przed zimą 2026/2027: nie sama wysokość dzisiejszej ceny, lecz fakt, że rynek ma niewielki margines bezpieczeństwa, gdy zapotrzebowanie zacznie gwałtownie rosnąć.


